Возврат товара маркетплейсу: финансовые риски и учет потерь
Возврат товара после реализации — это не просто отмена продажи. Комиссия и выручка могут быть скорректированы, но расходы на уже состоявшуюся доставку и обратное перемещение товара способны остаться на продавце.
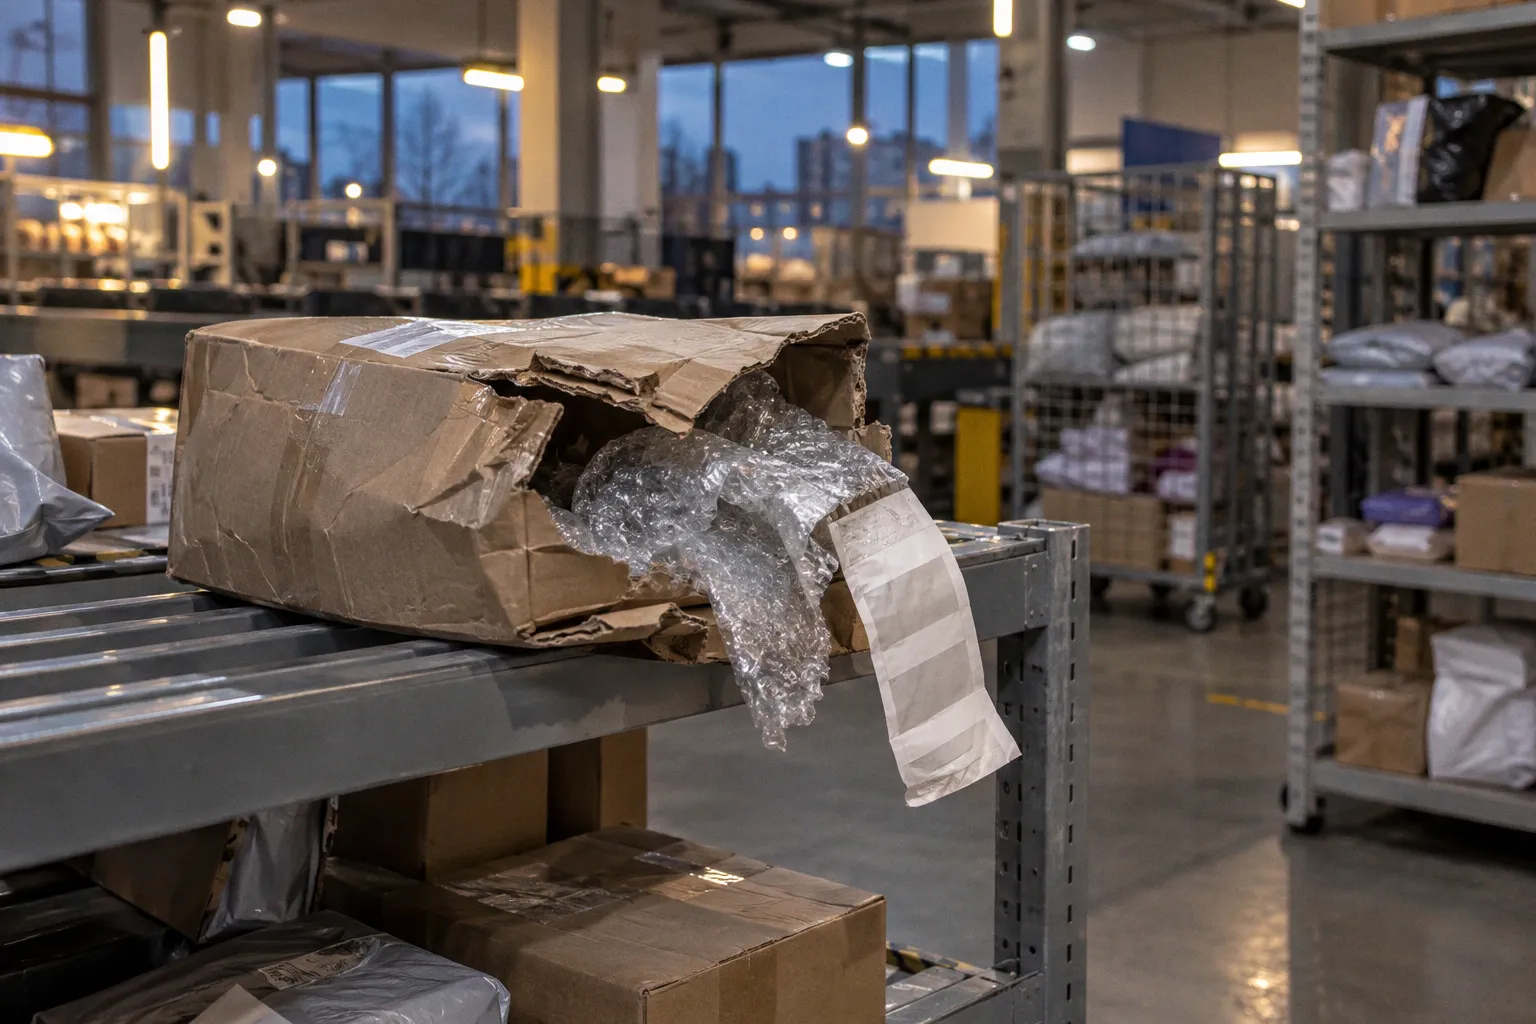
К ним добавляются замороженный товарный остаток, повторная подготовка к продаже и время, в течение которого вложенные в товар деньги не работают.
Поэтому возвраты нельзя считать редкой неприятностью, которую получится закрыть прибылью от удачных заказов. Это часть экономики SKU. Если в модели учтена только комиссия маркетплейса, а возврат считается полным откатом операции, расчет маржи будет слишком оптимистичным.
Экономика возвратов: почему логистика съедает маржу
При возврате меняется финансовый результат продажи, но не обязательно исчезают все расходы, возникшие по пути к покупателю. Маркетплейс может скорректировать выручку и комиссию, однако прямую и обратную логистику важно разбирать отдельно: удержанные суммы не следует автоматически считать возмещенными только потому, что товар вернулся на склад.
У возврата есть несколько разных последствий, и смешивать их в одну строку «минус продажа» неудобно:
- Выручка и комиссия. В отчете маркетплейса отражается корректировка реализации; порядок возврата комиссии следует сверять с условиями договора и конкретным отчетом.
- Прямая и обратная логистика. Доставка к покупателю уже состоялась, а возврат требует нового перемещения. Такие расходы могут остаться за продавцом.
- Состояние товара. Возвращенная единица может быть готова к повторной продаже, а может потребовать проверки, переупаковки, ремонта или списания.
- Оборотный капитал. Деньги, вложенные в товар, снова оказываются связаны в запасе. Даже если товар быстро продастся повторно, между заказом и следующей продажей проходит время.
- Хранение и обработка. Расходы зависят от схемы работы, площадки, места нахождения товара и действующих условий. Их нельзя оценивать одной универсальной ставкой для всех продавцов.
Для юнит-экономики полезно разделять денежную потерю на один возврат и снижение ожидаемой прибыли на один заказ. В первом случае считаются удержания и дополнительные затраты по конкретной операции. Во втором — частота возвратов распределяется на весь поток заказов. Это разные вопросы: единичный возврат может стоить дорого, но не каждый заказ заканчивается возвратом.
Упрощенная модель с номинальной маржой 30% показывает, как меняется остаток маржи, если возвраты в среднем уменьшают ее пропорционально своей доле. Это не тариф маркетплейса и не прогноз для конкретной категории: модель не учитывает размер логистических удержаний, состояние товара и постоянные расходы.
| Доля возвратов в условной модели | Потеря от номинальной маржи | Остаток номинальной маржи |
|---|---|---|
| 5% | 16,7% | 83,3% |
| 10% | 33,3% | 66,7% |
| 15% | 50,0% | 50,0% |
| 20% | 66,7% | 33,3% |
| 30% | 100,0% | 0,0% |
Здесь важно читать таблицу буквально: при условных возвратах 20% остается треть исходной номинальной маржи, а не ноль. Реальный результат может оказаться хуже или лучше — в зависимости от цены товара, себестоимости, обратной логистики, доли повторных продаж и доли возвратов, после которых товар уже нельзя реализовать как новый.
Возврат — не отдельная случайность, а сценарий внутри продажи. Его стоимость нужно распределять по экономике товара, а не прятать в отчете после факта.
Невыкуп, отказ при получении и возврат уже полученного товара для управленческого анализа лучше не сводить к одной категории. В каждом случае товар может вернуться в запас, но момент возникновения расхода и состав операций отличаются. Для оценки спроса полезно видеть причины раздельно: иначе высокий процент возвратов будет заметен, а источник потерь — нет.
Например, невыкуп может указывать на несоответствие ожиданий покупателя, сроки доставки или особенности категории. Возврат после получения может быть связан с размером, комплектностью, качеством, ошибкой карточки или повреждением. Причина не всегда определяется по одной записи в личном кабинете, но разделение доступных статусов и обращений помогает не лечить все одинаково.
Новые правила платформенной экономики: что меняет ФЗ № 289-ФЗ
Федеральный закон № 289-ФЗ «О платформенной экономике» принят 31 июля 2025 года; значительная часть его положений вступает в силу с 1 октября 2026 года. Для продавца это повод заранее разобраться, как законодательные правила будут соотноситься с офертой площадки, логистической схемой и фактическими удержаниями. Само наличие закона не означает, что все расходы по возврату автоматически переходят на покупателя или исчезают из расчетов с селлером.
Важен не только общий принцип возврата, но и то, как конкретная операция отражена в документах и расчетах. Пока площадка не опубликовала применимые условия и не показала, как они работают в отчетности, продавцу не стоит закладывать в модель предполагаемое распределение затрат как гарантированный факт.
Практически это означает, что после изменений придется сопоставлять несколько источников: условия площадки, статусы возврата, отчет о реализации и детализацию удержаний. Не нужно заранее предполагать, что в отчете появится обязательный набор полей с определенным способом возврата или что ошибка в таком поле автоматически перенесет расход на баланс продавца. Состав отчетов и порядок оспаривания следует проверять по правилам конкретного маркетплейса.
Для селлера полезно вести собственную сверку, не подменяя ею официальные документы. Внутренняя таблица может связывать заказ, товар, дату продажи, статус возврата, сумму корректировки выручки, комиссию, логистические удержания и состояние возвращенной единицы. Если сумма не сходится, сначала нужно установить, какая операция отражена в отчете, а затем обращаться к поддержке или использовать предусмотренный площадкой порядок претензии.
Оценивать зрелость такого процесса можно так же системно, как и оценку готовности клиник в здравоохранении: сначала фиксировать базовые показатели, затем сравнивать их с собственными целями и искать повторяющиеся отклонения. Здесь важна не формальная шкала, а способность ответить на простые вопросы: по каким SKU возвратов больше, какие удержания повторяются и какая часть товара возвращается в продажу.
Расчет убытков на примере Wildberries: от объема до крупногабарита
Логистические расходы зависят от действующих условий площадки, параметров товара и маршрута. Поэтому пример с одним тарифом нельзя превращать в постоянную ставку для всех складов и периодов. Для расчета конкретного возврата нужны данные из отчета и актуальных условий в личном кабинете.
В фактуре для товара объемом 10 литров подтверждена обратная логистика в размере 172 рублей. Этой суммы достаточно, чтобы увидеть масштаб одного из компонентов потерь, но недостаточно, чтобы вывести полную стоимость возврата: здесь нет подтвержденного расчета прямой логистики по той же литровой шкале. Поэтому складывать 172 рубля с неподтвержденной суммой и называть результат минимальным убытком было бы ложной точностью.
| Компонент | Товар 0,5 л | Товар 10 л |
|---|---|---|
| Прямая логистика | Сверять по тарифу и отчету конкретной операции | Сверять по тарифу и отчету конкретной операции |
| Обратная логистика | Сверять по тарифу и отчету конкретной операции | 172 руб. по приведенным условиям |
| Хранение после возврата | Зависит от площадки и схемы размещения | Зависит от площадки и схемы размещения |
| Себестоимость и повторная подготовка | Учитывать отдельно | Учитывать отдельно |
Для товара объемом 0,5 литра нельзя без подтвержденного тарифа указывать точную сумму логистических расходов или переносить на нее коэффициент склада. Коэффициенты и тарифы меняются, а условия прямой доставки и обратного перемещения могут различаться. Надежный расчет начинается с фактических удержаний в отчете, а не с умножения старой ставки на предположительный коэффициент.
Для крупногабаритного товара особенно опасно считать только стоимость обратной логистики и делать из нее вывод о рентабельности SKU. К ней могут добавиться прямая доставка, хранение, обработка возвращенной единицы и расходы на повторную упаковку. Но и обратная ошибка — приписать товару все возможные затраты без проверки отчета — испортит модель не меньше.
Рабочий расчет по каждому возврату можно собрать в несколько шагов:
1. Найти операцию в отчете и зафиксировать, какие суммы были начислены или скорректированы.
2. Отдельно выписать прямую и обратную логистику, не предполагая, что одна компенсирует другую.
3. Проверить, вернулся ли товар в доступный к продаже остаток и в каком он состоянии.
4. Добавить фактические расходы на проверку, переупаковку, ремонт или уценку, если они возникли.
5. Сопоставить итог не только с выручкой, но и с маржой товара и вероятностью повторной продажи.
При цене продажи 1500 рублей логистические удержания полезно выражать и в рублях, и в доле от цены. Но доля от выручки сама по себе не отвечает на вопрос, прибыльна ли продажа: нужно вычесть себестоимость, комиссию, рекламу, налоги и остальные расходы. Если товар после возврата удается продать повторно, его себестоимость не обязательно становится безвозвратной потерей; если он поврежден или уценен, эффект будет другим.
Ниша с высокой долей возвратов не становится автоматически убыточной. Важно, сколько остается после всех расходов и как часто возвращенный товар снова продается без потери цены. В таблице выше при условных возвратах 20% сохраняется треть номинальной маржи. Это не гарантия прибыльности, а напоминание: вывод зависит от исходной маржи и того, какие реальные расходы не учтены упрощенной моделью.
Оптимизация хранения: как сроки на Ozon влияют на оборачиваемость
Условия хранения на маркетплейсах меняются, и для планирования важна версия тарифа, действующая для конкретной схемы и периода. В черновой модели упоминается сокращение бесплатного периода хранения на Ozon с 90 до 30 дней. Само по себе такое изменение не доказывает, что ошибка прогноза стала ровно втрое дороже: финансовый эффект зависит от тарифа после бесплатного срока, остатка, темпа продаж и времени, в течение которого товар хранится.
Для селлера практический смысл не в красивом множителе, а в том, чтобы чаще пересматривать запасы. Возврат тоже может снова занять место на складе, а значит, влиять на оборачиваемость. Однако нельзя автоматически считать, что каждый день после возврата оплачивается дважды: нужно разделять расходы на первоначальное размещение, обратную логистику и последующее хранение по правилам площадки.
Работа с ассортиментом начинается не с безусловного перевода всех медленных SKU на одну схему, а с оценки нескольких факторов:
- насколько стабилен спрос и каков срок продажи партии;
- сколько стоит хранение именно в выбранной схеме;
- можно ли отгружать товар со своего склада без потери скорости и качества сервиса;
- какая доля возвращенных единиц снова становится доступна к продаже;
- не съедают ли экономию на хранении дополнительные затраты на обработку заказов.
ABC-анализ помогает увидеть, какие позиции дают основную часть оборота, а какие занимают место при редких продажах. Но категория C сама по себе не означает, что товар нужно немедленно выводить: у него могут быть сезонный спрос, высокая маржа или роль в ассортименте. Решение принимают по совокупности продаж, затрат и возвратов, а не по одной букве в классификации.
Партии тоже стоит планировать с учетом неопределенности. Если товар продается медленно, крупная закупка связывает деньги и увеличивает риск платного хранения. Если спрос устойчив, слишком маленькая партия может привести к отсутствию товара и потере продаж. Между этими крайностями нужна оценка темпа реализации и времени пополнения, причем возвраты лучше учитывать отдельным потоком, а не считать их гарантированным пополнением склада.
Для возвращенного товара важен и статус доступности. Единица может физически вернуться, но оставаться вне продажи до осмотра или переупаковки. Если учет показывает ее как полноценный остаток раньше времени, прогноз наличия будет завышен. Если, наоборот, товар уже снова продается, но продолжает числиться в отдельной категории возвратов, модель может ошибочно показать дефицит.
Бухгалтерский учет невыкупов: корректировка отчетов комиссионера
Возврат обычно требует скорректировать отраженные ранее показатели реализации. Это не всегда означает, что все связанные с продажей расходы нужно сторнировать. Выручка, комиссия, логистика и хранение — разные элементы расчета, и для каждого нужен свой документальный след.
Маркетплейс может выступать агентом или комиссионером в зависимости от договорной модели. Отчет площадки и договор помогают определить, как отражать выручку, вознаграждение и удержания. Бухгалтерские записи зависят от применяемого плана счетов, учетной политики, налогового режима и документов по конкретной операции; универсальная проводка для всех продавцов здесь была бы обманчивой.
При продаже и последующем возврате обычно нужно раздельно проверить:
- сумму реализации и дату, к которой относится корректировка;
- комиссию маркетплейса и то, как она изменена в отчете;
- прямую и обратную логистику, включая удержания, которые не возмещаются;
- движение товара между остатком, возвратом и состоянием, готовым к продаже;
- налоговые последствия с учетом режима и первичных документов.
Если выручка и комиссия скорректированы, это не дает основания делать красное сторно по каждой первоначальной проводке без разбора. Невозмещенные расходы на логистику нельзя сторнировать только потому, что покупатель вернул товар: иначе бухгалтерский учет покажет расход меньшим, чем он был фактически. Для таких сумм важны отчет маркетплейса и условия договора.
Счет 76 и отдельные субсчета могут использоваться для расчетов с площадкой и контроля удержаний, если это соответствует рабочему плану счетов продавца. Разделение комиссии и логистики помогает сверять данные, но конкретные счета и корреспонденции нужно согласовать с учетной политикой и бухгалтером. Цель не в том, чтобы накопить побольше субсчетов, а в том, чтобы по каждой сумме было понятно, откуда она взялась и чем подтверждена.
Учет невыкупленных товаров селлера также не стоит сводить к уменьшению складского остатка. Нужно проследить, что произошло с выручкой, товаром и логистическими начислениями. При этом невыкуп и возврат уже полученной покупки могут иметь разные документы и даты признания операции; объединение их в одну строку осложнит и сверку, и анализ причин.
Налоговый результат нельзя надежно вывести только из статуса в личном кабинете. Он зависит от налогового режима, момента признания дохода, состава расходов и документов, подтверждающих возврат и удержания. В частности, продавцу важно проверить, как корректировка отражается в его налоговом учете, а не переносить общую схему с другого режима или чужой учетной политики.
Возврат бракованного товара на склад маркетплейса требует еще одного разделения: товар вернулся от покупателя — и отдельно решается вопрос, кто отвечает за дефект. Возможная претензия к поставщику или производителю не равна уже полученной компенсации. Пока компенсация не подтверждена и не отражена надлежащим образом, расходы на логистику и снижение стоимости товара нельзя считать возмещенными.
Что считать до запуска SKU
Тарифы на хранение, логистику и утилизацию зависят от площадки, схемы и действующих условий. Если точная ставка не подтверждена для нужного склада и периода, разумнее оставить ее переменной в модели, чем подставлять число из старого расчета. Для решения о запуске не обязательно угадывать будущий тариф до копейки; важно понять, выдержит ли товар диапазон вероятных расходов.
В модели стоит разнести четыре сценария: товар выкуплен без возврата; заказ не выкуплен; товар возвращен в пригодном состоянии и продан повторно; товар возвращен поврежденным, уценен или списан. У каждого сценария своя выручка, логистика и судьба себестоимости. Именно это разбиение показывает, где находится риск: в частоте возвратов, в расходах на перемещение или в невозможности повторной продажи.
Формулу цены тоже не стоит сводить к механическому делению на долю возвратов. Упрощенная оценка может учитывать ожидаемые расходы на логистику и обработку в расчете на заказ, но итог зависит от повторной продажи товара, рекламных расходов, налогов и целевой маржи. Если возврат не уничтожает товар и он быстро продается повторно, его экономика отличается от сценария, в котором единица уходит в уценку.
Возврат как часть модели, а не исключение
Возврат — операционный расход и одновременно сигнал о том, насколько товар, карточка и ожидания покупателя совпали. Но высокая доля возвратов не объясняется одной рекламой или одной характеристикой товара. Иногда причина в размере или комплектации, иногда — в качестве, упаковке, сроке доставки либо в том, что описание обещает больше, чем продукт дает на деле.
Поэтому работу стоит вести в двух направлениях. Первое — считать реальные удержания и корректно отражать их в учете, не сторнируя невозмещенную логистику. Второе — разбирать причины по SKU и проверять, какие из них можно устранить: уточнить размеры и состав комплекта, исправить фотографии, усилить упаковку, пересмотреть поставщика или отказаться от товара, который не выдерживает собственную экономику.
Цена должна покрывать не воображаемый средний возврат, а обоснованную оценку риска по конкретной категории. Если после учета вероятности возврата, логистики, хранения и уценки целевая маржа исчезает, это повод пересмотреть закупку, цену или сам SKU. А если запас маржи остается, возвраты можно учитывать как часть обычной работы — не драматизировать каждый случай и не делать вид, что его стоимость равна нулю.